
Un conseil de Charlyne Rasolo, fondatrice de YesOuiCare, membre du French District
Chaque année, en novembre et décembre, des millions de personnes choisissent leur assurance santé, et beaucoup paient trop cher sans le savoir. Charlyne Rasolo, courtière indépendante et fondatrice de YesOuiCare, détaille les 7 erreurs qu’elle voit le plus souvent et comment les éviter. Si vous avez un visa, une règle change le 1er janvier 2027 : mieux vaut revoir votre assurance avant le 15 décembre.
Avant de créer YesOuiCare, j’ai passé dix ans dans le secteur de la santé américaine, dans les urgences médicales et l’administration hospitalière. Depuis 2022, j’ai accompagné plus de 350 familles francophones aux États-Unis. Je suis licenciée dans 13 États et 100 % indépendante : je n’ai aucune assurance en particulier à pousser. Je compare les plans publics et privés pour votre situation, et je vous explique tout en français. Gratuit, sans engagement.
Chaque année, en novembre et décembre, des millions de personnes choisissent leur assurance santé. Beaucoup la renouvellent sans comparer. D’autres, salariés, mettent toute leur famille sur le plan de leur entreprise, par réflexe. Et beaucoup paient trop cher sans le savoir.
Voici les 7 erreurs que je vois le plus souvent, et comment les éviter. Si vous avez un visa, lisez bien la première : une règle change en 2027.
1. Vous avez un visa ? Revoyez votre assurance avant le 15 décembre
C’est le changement le plus important de l’année, et beaucoup de francophones ne sont pas au courant. Le 1er janvier 2027, les titulaires de visa (E-2, L-1, H-1B, étudiants…) perdent l’aide de l’État pour payer leur assurance santé sur HealthCare.gov. Cette aide, c’est une subvention qui baisse votre prix chaque mois. Une loi votée en juillet 2025 la réserve désormais aux citoyens américains, aux titulaires de la green card et à quelques cas très précis.
Concrètement, si vous avez un visa et une assurance sur HealthCare.gov, votre prix peut fortement augmenter en janvier. Et si vous ne faites rien, votre assurance risque de se renouveler toute seule, à un prix que vous n’avez pas choisi. Dans la plupart des États, vous avez jusqu’au 15 décembre pour choisir une assurance qui commence le 1er janvier. C’est maintenant qu’il faut agir.
Ce que je conseille :
- Citoyen ou green card : HealthCare.gov reste souvent une bonne option. Faites la simulation sur le site pour savoir si vos revenus vous donnent droit à l’aide.
- Titulaire de visa : comparez trois options, toutes au prix plein.
- HealthCare.gov sans aide : vous êtes accepté sans questions sur votre santé.
- Un plan privé : souvent moins cher, mais il pose des questions sur votre santé avant de vous accepter.
- Un plan international : utile si vous voyagez souvent ou rentrez régulièrement en France. Vérifiez qu’il couvre bien les soins aux États-Unis.
- Famille avec des statuts différents : vérifiez chaque personne. Un parent peut garder l’aide, l’autre la perdre.
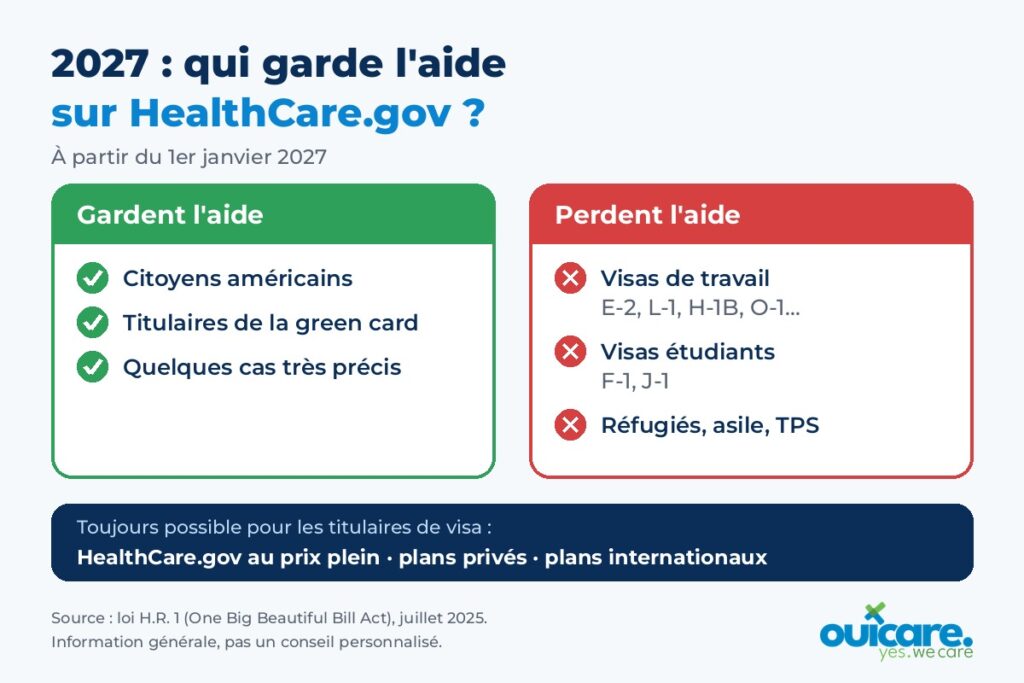
À partir du 1er janvier 2027, l’aide de HealthCare.gov est réservée aux citoyens, aux titulaires de la green card et à quelques cas précis. Infographie : YesOuiCare
2. Salarié, ne mettez pas toute la famille sur le plan de l’entreprise sans comparer
Si vous êtes salarié, c’est souvent la façon la plus simple de faire des économies. Pourtant, presque personne ne compare. Votre employeur paie en général une grande partie de votre assurance. Mais pour votre conjoint et vos enfants, il ne paie souvent rien ou très peu. C’est vous qui payez la différence, chaque mois, sur votre salaire.
Ce que je conseille :
- Demandez aux ressources humaines deux montants : ce que vous payez pour vous seul, et ce que vous payez pour toute la famille.
- La différence, c’est le vrai prix de l’assurance de votre famille. Comparez-la avec un plan privé familial.
- Attention : si vous retirez votre famille du plan de l’entreprise, vous ne pourrez souvent la réinscrire qu’à la période d’inscription suivante, ou après un changement de vie (naissance, mariage…).
3. Comprenez la franchise avant de regarder le prix
La question que j’entends le plus, c’est : « Pourquoi je paie encore, alors que je suis assuré ? » La réponse tient souvent en un mot : la franchise. C’est la somme que vous payez vous-même chaque année, avant que l’assurance commence à payer. Deux autres mots reviennent souvent :
- Le copay : un montant fixe que vous payez à chaque visite ou pour chaque médicament.
- La coassurance : une fois la franchise atteinte, vous payez encore un pourcentage de chaque facture, qui se cumule sur un reste à charge maximum (out of pocket).
En général, plus le prix par mois est bas, plus la franchise est haute.
Ce que je conseille :
- Calculez le coût réel sur une année : le prix par mois multiplié par 12, plus ce que vous risquez de payer de votre poche.
- Vous allez rarement chez le médecin et vous avez une épargne de côté ? Une franchise haute peut vous convenir.
- Vous avez des enfants, un traitement régulier ou un projet de grossesse ? Une franchise basse vous protège mieux.
4. Vérifiez le réseau avant de signer
Beaucoup de mes clients découvrent le mot « réseau » sur leur première facture. Le réseau, c’est la liste des médecins, des hôpitaux et des laboratoires qui ont un accord avec votre assurance. Dans le réseau, vous payez moins. En dehors, vous payez beaucoup plus, parfois tout. Il existe deux grands types de plans :
- HMO : vous passez d’abord par votre médecin traitant, vous restez dans le réseau. C’est souvent moins cher.
- PPO : vous consultez qui vous voulez, même un spécialiste, sans passer par votre médecin traitant. C’est plus libre et souvent plus cher.
Ce que je conseille :
- Faites la liste de vos médecins, de l’hôpital le plus proche et de votre pharmacie.
- Cherchez-les dans l’annuaire de l’assurance. Puis appelez le cabinet du médecin et demandez s’il accepte ce plan précis, pas seulement cette compagnie : une même compagnie peut avoir plusieurs réseaux.
- Si vous prenez un traitement, vérifiez qu’il figure sur la liste des médicaments couverts par le plan.
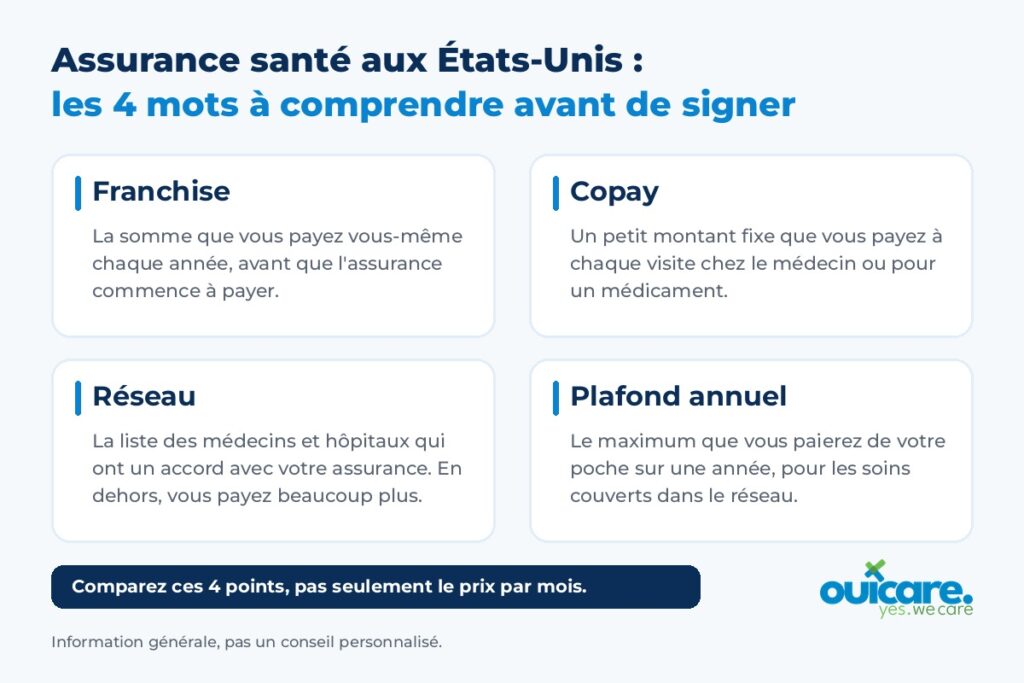
Franchise, copay, réseau, plafond annuel : les 4 points à comparer, pas seulement le prix par mois. Infographie : YesOuiCare
5. Regardez le plafond annuel, c’est lui qui vous protège
Du côté des assureurs, j’ai vu des frais d’hospitalisation dépasser le prix d’une voiture. Personne ne prévoit une mauvaise année. Mais c’est pour elle qu’on s’assure. Le plafond annuel, c’est le maximum que vous paierez de votre poche sur une année, pour les soins couverts dans le réseau. Une fois ce montant atteint, l’assurance prend le relais jusqu’à la fin de l’année.
Ce que je conseille :
- Comparez toujours ce plafond entre deux assurances. Un plan un peu plus cher par mois peut vous protéger beaucoup mieux les mauvaises années.
- Pour un plan privé ou international, vérifiez aussi l’inverse : y a-t-il une limite à ce que l’assurance paie ? Certains plans arrêtent de payer au-delà d’un certain montant.
6. Comparez chaque année, ne renouvelez pas les yeux fermés
Ce que je conseille :
- Lisez la lettre de renouvellement de votre assurance dès qu’elle arrive. Vérifiez trois choses : le prix, vos médecins, vos médicaments.
- Comparez avant la date limite d’inscription de fin d’année.
- Après un changement de vie (déménagement, mariage, naissance, perte d’assurance), vous avez en général 60 jours pour changer de plan.
7. Apprenez à bien utiliser votre assurance
Beaucoup des factures que l’on me montre auraient pu être évitées.
Ce que je conseille :
- Pour un problème qui n’est pas grave (entorse, fièvre, infection), allez dans une « urgent care », une clinique de soins rapides. Gardez les urgences de l’hôpital pour les cas graves : l’attente y est plus longue et la facture beaucoup plus élevée.
- Pensez à la téléconsultation : elle est souvent incluse dans votre plan, et peu chère.
- Avant une opération ou un examen coûteux, demandez si votre assurance doit donner son accord. Sans cet accord, elle peut refuser de payer.
- Avant de payer une facture, comparez-la au relevé envoyé par votre assurance. Les erreurs de facturation sont fréquentes. En cas de doute, appelez avant de payer.
Avant de signer : 3 questions à poser
- Combien vais-je payer chaque mois, et quelle est ma franchise ?
- Mes médecins et mon hôpital sont-ils dans le réseau ?
- Quel est le maximum que je peux payer sur une année ?
Si personne ne sait vous répondre clairement, ne signez pas tout de suite.
Bonus : être aidé après la souscription
Une fois assuré, les questions continuent : une facture à comprendre, un remboursement refusé, un médecin à trouver. C’est le rôle de Concierge Care, notre service d’accompagnement, avec une ligne WhatsApp en français. Lecteurs du French District : -25 % sur Concierge Care avec le code FRENCHDISTRICT.
Faites le point gratuitement
Vous avez déjà une assurance ? Envoyez une photo de votre carte d’assurance et recevez un bilan gratuit de votre contrat, en français : faire mon bilan gratuit. Pas encore assuré ? Demandez un comparatif gratuit. Pour aller plus loin : notre guide 2027 par visa.
Pour les lecteurs de French District, Charlyne Rasolo propose un premier échange pour faire le point sur leur situation, leur visa et leur famille.
Crédit photo en-tête : Vitaly Gariev (Unsplash)